Última actualización: 19 de octubre de 2026
En este artículo hablaremos de qué certificados necesitas exactamente, en qué declaración de la Renta se aplica y cómo rellenarla en Renta Web sin cometer los errores más comunes. Antes de entrar en detalle, si buscas una visión de conjunto de todas las ayudas disponibles, puedes consultar la guía nacional de subvenciones para aerotermia.
Qué tramo aplica normalmente a la aerotermia
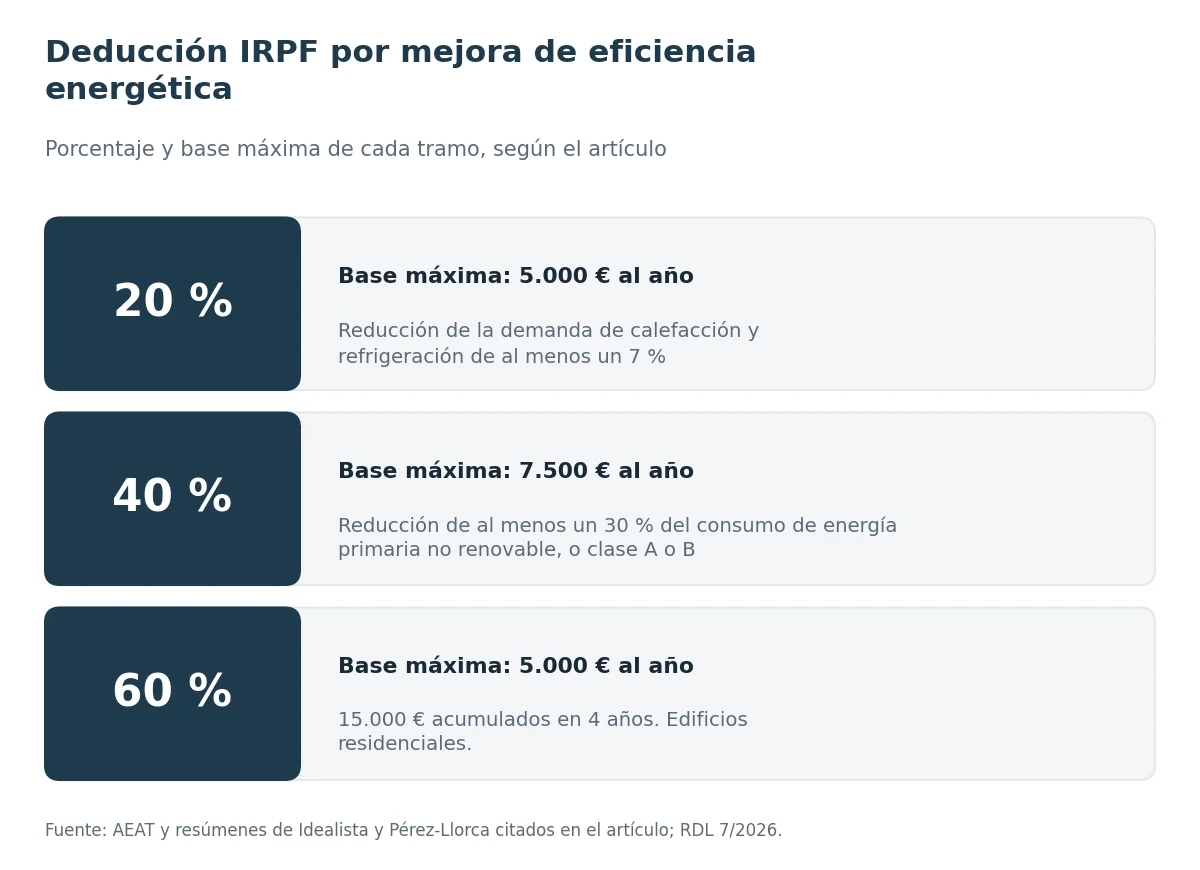
Cuando la aerotermia sustituye una caldera de gas, gasóleo o carbón, lo más habitual es acreditar una reducción de al menos un 30% en el consumo de energía primaria no renovable, lo que corresponde al tramo del 40%, con una base máxima de 7.500 € al año. Si en cambio la mejora se limita a reducir la demanda de calefacción y refrigeración en al menos un 7%, correspondería el tramo del 20%, con base máxima de 5.000 €.
Los dos certificados que necesitas sí o sí
Sin estos dos documentos, no hay deducción posible, así que son el primer paso, no un trámite de última hora:
- Certificado de eficiencia energética previo: se realiza antes de empezar la obra y refleja la situación de partida de la vivienda.
- Certificado de eficiencia energética posterior: se realiza una vez terminada la instalación y acredita la mejora conseguida.
En la primera página de los dos certificados están reflejados tanto la referencia catastral del inmueble (código alfanumérico oficial y obligatorio de 20 caracteres que identifica de manera única a cualquier bien inmueble) como la fecha de expedición. En el apartado 2 del Anexo II de cada certificado está el dato que te indica si tienes derecho al tramo del 40%. En el mismo anexo, en su apartado 3, se incluye el indicador de demanda de calefacción y refrigeración que corresponde al tramo del 20%. Tienes derecho a la deducción si la reducción supera el umbral establecido al comparar estos indicadores entre el certificado anterior y el nuevo.
En qué declaración de la Renta se aplica: la regla que más confusión genera
Aquí está el punto que más gente pasa por alto. La deducción se aplica en la declaración del año en que se expide el certificado posterior, no siempre en el año en que pagaste la instalación. Si terminas la obra en noviembre de 2026, pero el certificado posterior no se expide hasta enero de 2027, la deducción pasa a la declaración de 2027, siempre que siga dentro de plazo. Por eso, si quieres aplicarla en la Renta de 2026, es mejor pedir que el certificado posterior esté expedido antes de que acabe el año y no dejarlo para enero.
Quién puede aplicar la deducción
La deducción sólo procede para el propietario, copropietario o usufructuario que haya pagado realmente la obra. Se aplica sobre la vivienda habitual del contribuyente o sobre otra vivienda que sea de su propiedad y esté alquilada.
Qué no cuenta para la base de la deducción
La parte de la obra realizada en plazas de garaje, trasteros, jardines, piscinas o instalaciones deportivas, así como la parte de la vivienda afectada a una actividad económica, no tiene derecho a deducción. Si tu aerotermia va a incluir por ejemplo climatizar una piscina además de la vivienda, conviene que el presupuesto separe claramente ambas partes.
Errores más comunes que hacen perder la deducción
- No encargar el certificado previo antes de empezar la obra: sin él, no hay forma de acreditar la mejora conseguida, por mucho que el certificado posterior sea excelente.
- Pagar en efectivo: solo los pagos por medios bancarios dan derecho a la deducción.
- Dejar el certificado posterior para el año siguiente sin necesidad: si podías haberlo expedido antes de fin de año, retrasarlo desplaza la deducción a un ejercicio posterior sin motivo.
- Olvidar restar una subvención recibida: la base de deducción debe calcularse ya descontado cualquier CAE o ayuda autonómica cobrada.
Qué ha cambiado en 2026
El Real Decreto-ley 7/2026, de 20 de marzo (BOE del 21 de marzo, convalidado el 28 de marzo), amplió en el tiempo la deducción por obras de eficiencia energética [BOE 1]. Según la nota de la Agencia Tributaria del 23 de marzo de 2026, las deducciones por reducir la demanda de calefacción y refrigeración y por mejorar el consumo de energía primaria no renovable se prorrogan hasta el 31 de diciembre de 2026, y la de obras en edificios de uso predominantemente residencial, hasta el 31 de diciembre de 2027. El boletín de la AEAT añade que el certificado de eficiencia energética debe expedirse antes del 1 de enero de 2027 (20 % y 40 %) o del 1 de enero de 2028 (edificios residenciales) [AEAT 2].
Porcentajes y límites
Los porcentajes y las bases salen de una fuente secundaria (Idealista, 30 de marzo de 2026), que coincide con una nota jurídica de Pérez-Llorca: 20 % con una reducción de la demanda del 7 % y base máxima de 5.000 euros; 40 % con una reducción del 30 % del consumo de energía primaria no renovable o con clase A o B, y base máxima de 7.500 euros; 60 % en edificios residenciales, con 5.000 euros anuales y 15.000 acumulados en cuatro años [Idealista 5] [Pérez-Llorca 6]. La página de la AEAT sobre el 40 % indica una deducción máxima de 3.000 euros y exige certificado antes (con un máximo de dos años de antelación) y después de la obra (RD 390/2021). Las deducciones son incompatibles entre sí para la misma obra, y el texto excluye las instalaciones que usen combustibles fósiles [AEAT 3].
¿Dónde encaja la aerotermia?
La Agencia Tributaria no nombra la aerotermia en las páginas que hemos podido abrir. Lo que decide el tramo es el certificado posterior: si acredita una reducción del 30 % del consumo no renovable o la clase A o B, vas al 40 %; si solo logra un 7 % de la demanda, al 20 %. No es automático. Tampoco hemos podido confirmar el requisito de pago no en efectivo, ni las fechas de obra de algunas páginas de la AEAT que parecían sin actualizar a la prórroga [AEAT 2]. Confírmalo con tu asesor [AEAT 3] [AEAT 4].
Preguntas frecuentes
¿Puedo aplicar la deducción si aún no tengo el certificado posterior?
No; es un requisito imprescindible. Sin el certificado posterior expedido, Renta Web no podrá acreditar la mejora conseguida y no se aplicará la deducción.
¿En qué año declaro si pagué en 2026 pero el certificado es de enero de 2027?
Se aplicaría en la declaración correspondiente al ejercicio en que se expide el certificado posterior, es decir, en la Renta de 2027, siempre que siga dentro del plazo vigente para el tramo que corresponda.
¿Puedo aplicar la deducción en Navarra o el País Vasco?
No con esta deducción estatal; ambos territorios tienen su propio régimen foral, con sus propias deducciones por eficiencia energética, que conviene consultar directamente con la Hacienda foral correspondiente.
¿Necesito guardar las facturas aunque Hacienda no las pida al presentar la declaración?
Sí, es imprescindible conservarlas: Hacienda puede requerirlas después de presentada la declaración, y sin ellas no podrás justificar la deducción aplicada.
Fuentes consultadas
- [BOE 1] Real Decreto-ley 7/2026 (BOE-A-2026-6544)
- [AEAT 2] Medidas en materia de tributación (AEAT, 23/03/2026)
- [AEAT 3] Deducción por obras de mejora del consumo de energía renovable (Agencia Tributaria)
- [AEAT 4] Deducciones por eficiencia energética (Agencia Tributaria)
- [Idealista 5] Prorrogadas las deducciones fiscales por obras de mejora energética (Idealista, 30/03/2026)
- [Pérez-Llorca 6] Análisis de las medidas tributarias del RDL 7/2026 (Pérez-Llorca, PDF)
Deja una respuesta